企業価値を高める戦略的な投資家エンゲージメント – 第3回:投資家の信頼を勝ち取る上でのDo’s & Don’ts
投資家は、企業経営陣による透明性の高い、明確なコミュニケーションを求めている。当社が2025年末に米国拠点の投資家100名を対象に実施した調査では、回答者の93%が「財務状況が強く、事業機会が魅力的な企業であっても、経営陣を信頼できなければ投資はしない」と、また、85%が「経営陣への信頼喪失が(保有株式の)売却につながった」と答えている*1。
本稿では、同調査結果を概観しながら、投資家との信頼関係を維持・強化するために経営陣が実践すべきこと、避けるべきこと(Do’s & Don’ts)を整理したい。
期待値のズレ、揺らぐストーリーが信頼喪失につながる
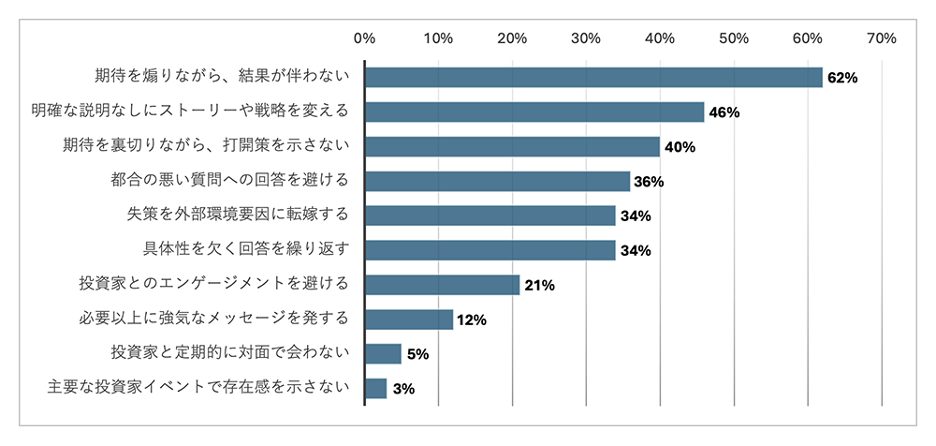
投資家が経営陣に対する信頼を失う行動として最も多く挙げられたのが、「期待を煽りながら、結果が伴わない」(62%)であり、これに「明確な説明なしにストーリーや戦略を変える」(46%)、「期待を裏切りながら、打開策を示さない」(40%)等が続いた(図1)。
[図1:投資家の信頼が失われる行動(経営陣に対する信頼の低下につながる行動として、上位3項目に含めた回答者の割合)]
ここでの問題は、ガイダンス未達そのものではなく、業績に対する適切な期待値を形成できていない点にある。弊社が過去に支援した企業の中にも、過度に野心的な目標を掲げたことでガイダンス未達が続いた結果、投資家の不満が高まり、最終的にはアクティビストからガイダンスの示し方を含むIR対応の見直しを迫られたケースがあった。また、自社株買いの実施を約束しながら実行に移さず、市場との約束を反故にしたとして、厳しい批判に晒された企業もある。
興味深いのは、「必要以上に強気なメッセージを発する」ことを問題視した回答が12%にとどまった点である。これは、投資家が経営陣の楽観姿勢を必ずしも否定していないことを示唆している。むしろ重要なのは、期待値が適切にマネージされているか否かであり、強気な見通しを裏付ける実績や根拠が伴っている限りにおいて、楽観姿勢は問題視されない。もちろん、ガイダンス未達となった場合は未達要因や戦略の軌道修正等に関する説明責任が求められ、これを怠ったが故に、株主・投資家の不満が高まる場面が散見される。
当社調査でヒアリングした投資家からも、「複数四半期にわたりガイダンス未達が続く一方で、満足に足る背景説明が示されない」「目標未達の言い訳ばかりで、(状況打開に向けた)具体的な打ち手を示さない」または「ビジョンや戦略、最近の戦略更新等に関する説明が不明瞭で、従来の発信内容との整合性を理解することも難しい」など、コミュニケーションが不足がちな経営陣に対する不満の声が聞かれた。
信頼されるのは「間違えない経営」ではなく、「問題に対処できる経営」
当初想定した成長シナリオが修正を迫られること自体は避けがたい。むしろ重要なのは、計画未達や戦略変更等が生じた際に、経営陣がどれだけ率直かつ論理的に説明責任を果たせるかである。戦略の軌道修正を進めるにあたって、「何が誤算だったのか」「何を学んだのか」という説明が不足したまま、新たなストーリーだけを示しても、投資家の理解は得られない。投資家との信頼関係は、一度の好決算や魅力的なストーリーだけで構築されるものではない。困難な局面を含めて透明性の高い対話を積み重ねる中で、経営陣に対する信頼が徐々に醸成され、それが株主資本コストの低下、企業価値向上につながる。
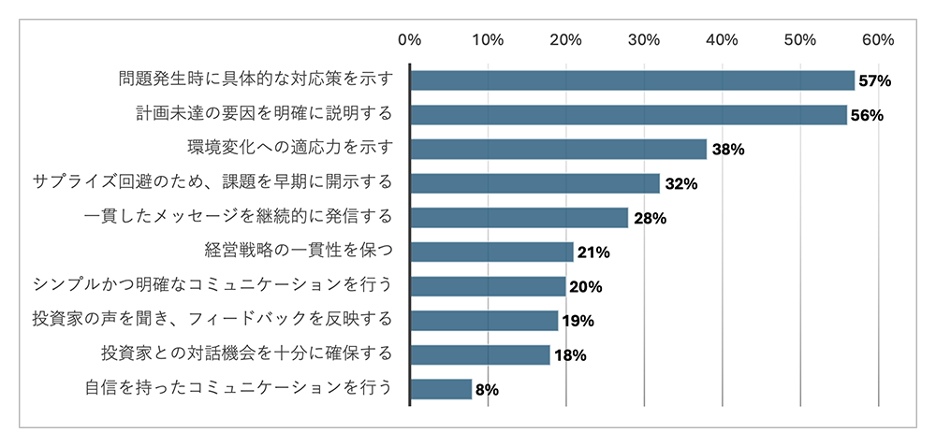
実際、投資家の信頼を勝ち取る経営陣の行動として最も多く挙げられたのは、「問題発生時に具体的な対応策を示す」(57%)や「計画未達の要因を明確に説明する」(56%)であった。投資家が、問題が起きない企業を求めているのではなく、問題が起きても状況をコントロールできる経営陣を求めている様子がうかがえる(図2)。
[図2:投資家が信頼を寄せる行動(経営陣に対する信頼向上につながる行動として、上位3項目に含めた回答者の割合)]
例えば、中計の戦略目標に向けた進捗が芳しくない場合など、当初計画に狂いが発生した場合、その原因を分析の上、具体的な対応策を構築し、早急に導入することができるか。つまり、経営陣の危機対応力や実行力、さらには組織としてのガバナンス機能が、こうした局面において試されているのである。
IR実務への示唆としては、ネガティブサプライズを避けるための事前説明が重要となる。投資家は、「決算未達」以上に、「突然のネガティブサプライズ」を嫌う。したがって、業績下振れの可能性について、早期かつ率直に共有することが、信頼維持につながるケースが少なくない。
実際、グローバル企業の中には、四半期末の決算報告を待たずに業績見通し修正の可能性を示唆したり、投資家との個別対話の中で事業環境の変化を丁寧に説明することで、市場との期待値のギャップを抑えるべく努力している企業がある。こうした対応は、短期的には株価にネガティブな影響を与える可能性がある一方で、中長期的には「経営陣が状況を正しく把握し、主体的にコミュニケーションしている」という評価の創出につながりやすい。
*1 『2026 U.S.INVESTOR SURVEY』(ブランズウィック・グループ、2026年1月発行)詳細については、当社ウェブサイトをご参照。
なお、本稿はパートナーの福岡侑希が日本CFO協会発行のオンラインマガジン『CFO FORUM』に寄稿した記事を転載したものである。
筆者・福岡侑希の略歴はこちらからご覧いただけます。